ירושה בין-לאומית: צוואה רגילה לא מספיקה, איך מגינים על נכסים בחו"ל?
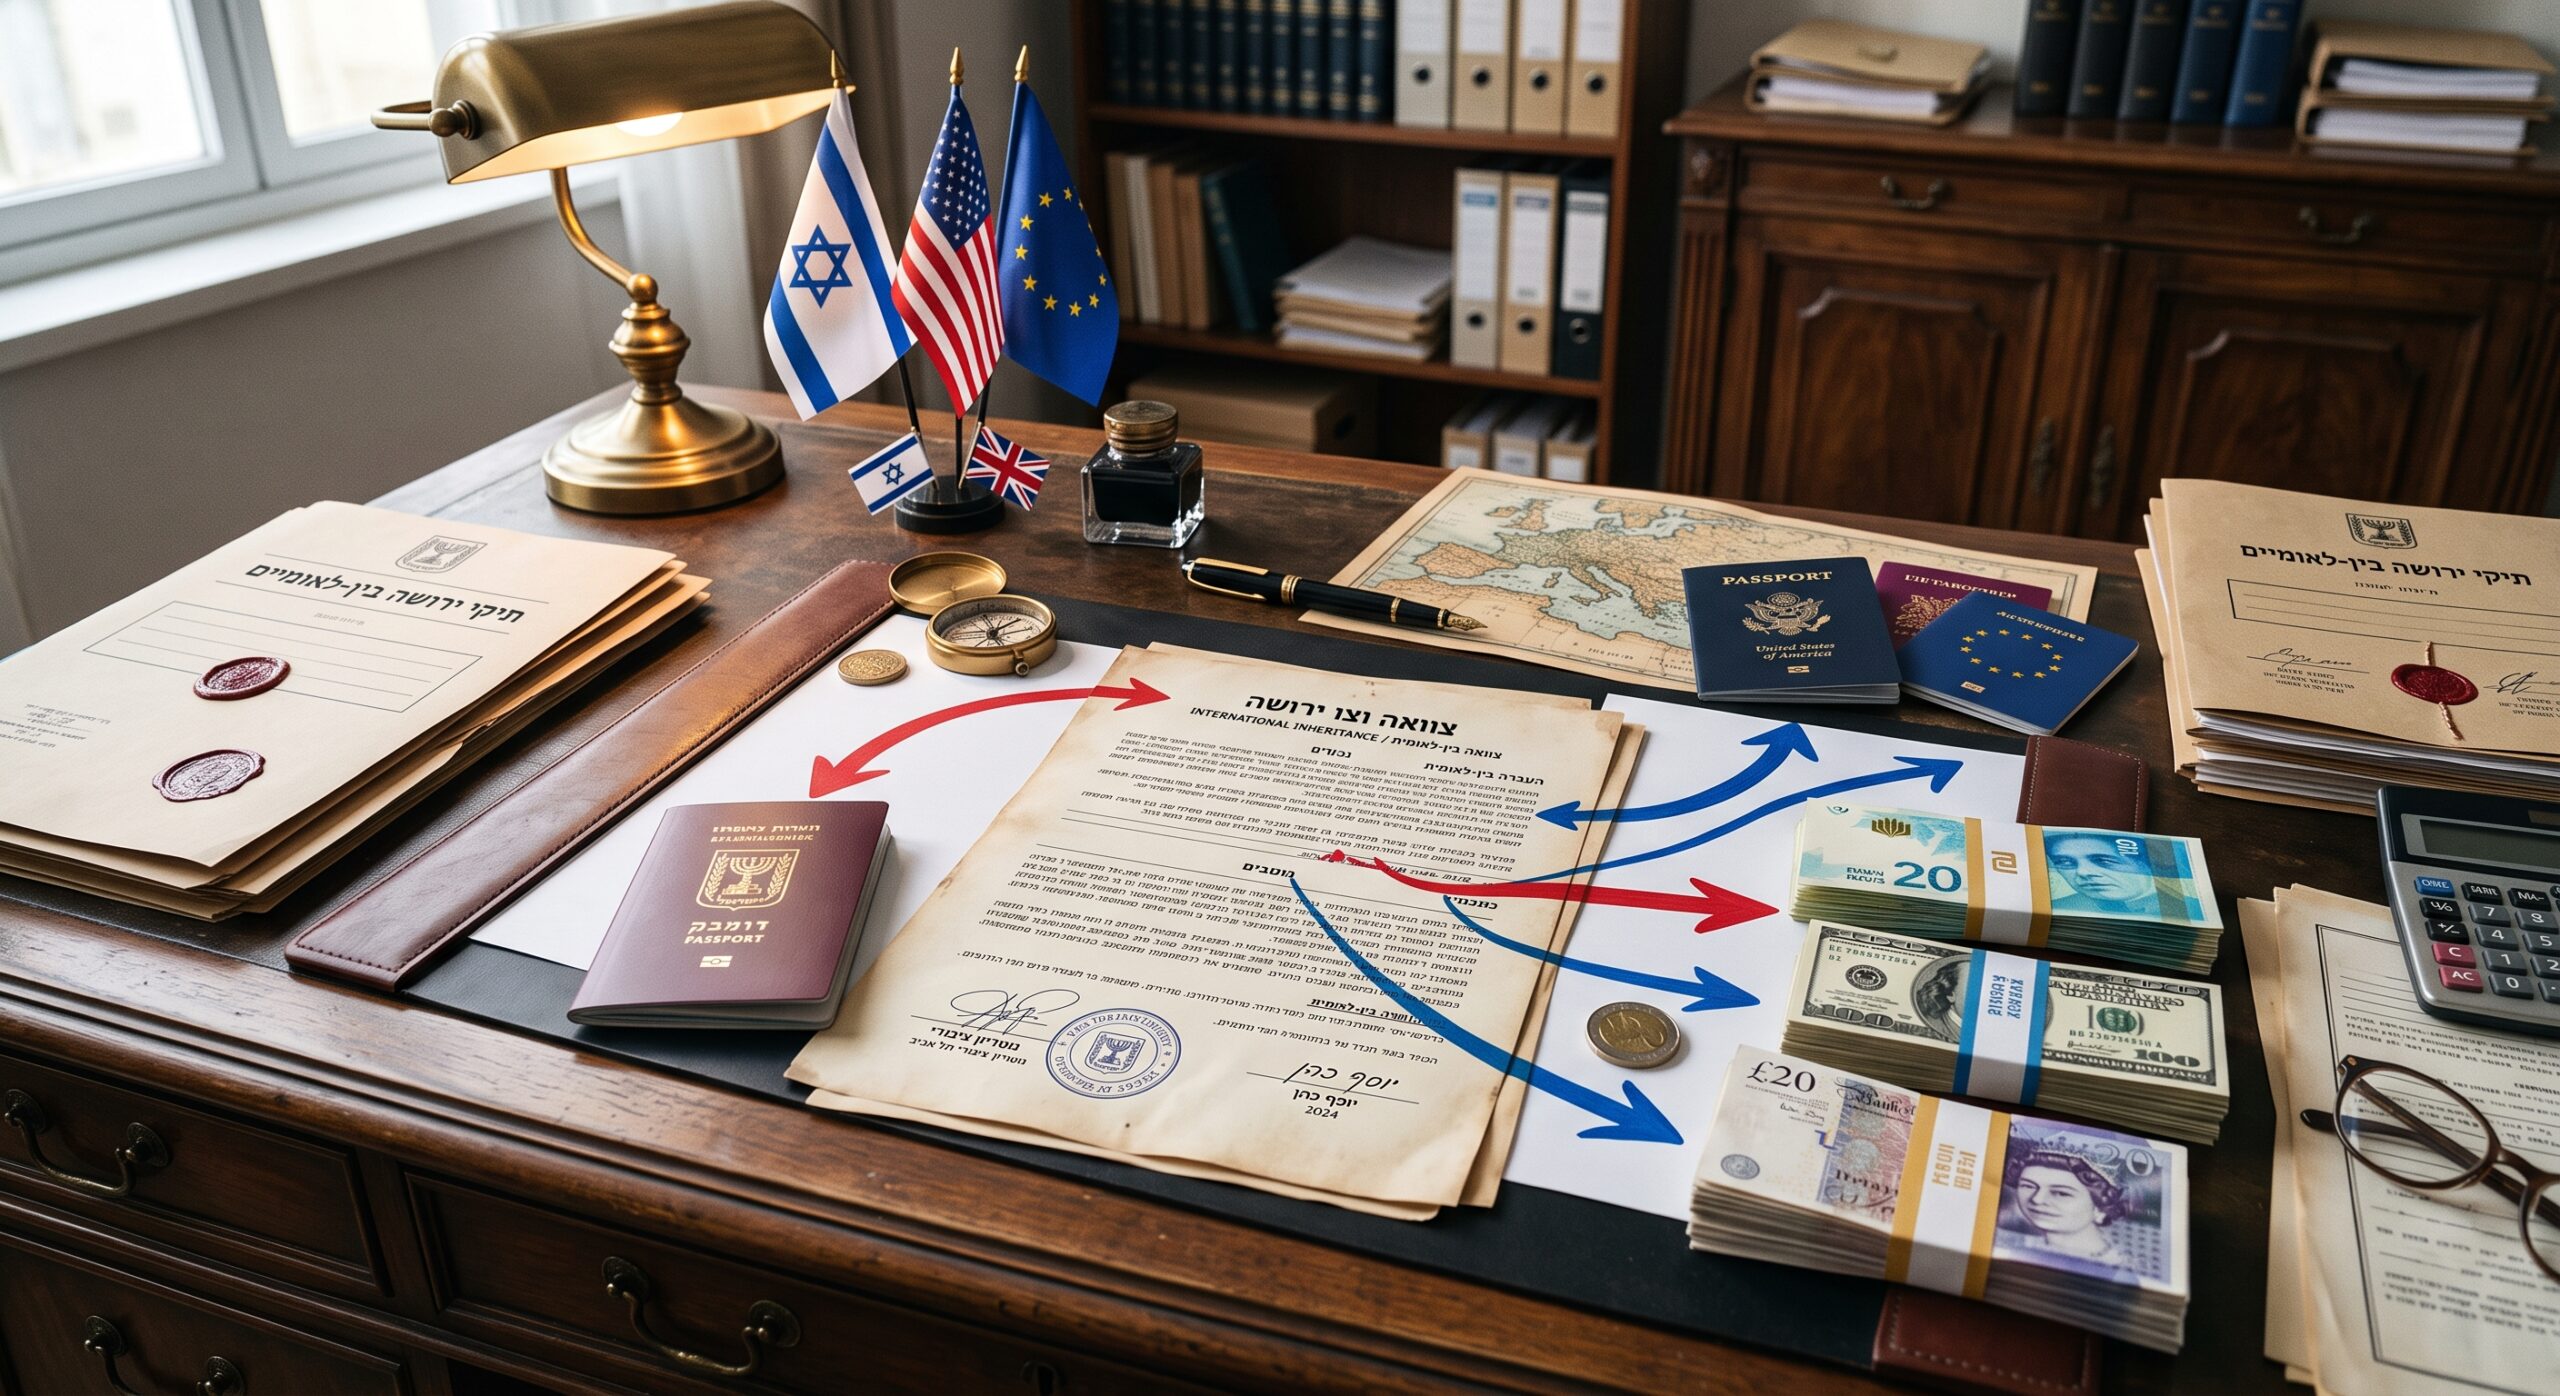
עסקים גלובליים, רילוקיישן, השקעות נדל"ן באירופה או החזקת חשבונות בנק ומניות מעבר לים – החיים המודרניים הפכו את ירושת הנכסים של משפחות ישראליות לסוגיה משפטית חובקת עולם.
כיצד תקנת הירושה האירופית (EU 650/2012) משפיעה על הנכסים שלכם?
למה צוואה סטנדרטית שנערכה בישראל עלולה לגרום לתאונה משפטית ותקלות מס מעבר לים?
מהן הטעויות השכיחות של ישראלים בעלי נכסים בחו"ל?
עידן הגלובליזציה הביא עמו הזדמנויות רבות: ישראלים רבים מחזיקים בדירות להשקעה ביוון, קפריסין, גרמניה, פורטוגל או ספרד; אחרים מתגוררים בחו"ל כחלק מרילוקיישן או מחזיקים באזרחות כפולה; וישנן משפחות המחזיקות בחשבונות בנק, מניות וחברות במדינות שונות.
אולם לצד ההזדמנויות הכלכליות, ניהול והעברה בין-דורית של הון ונכסים המפוזרים במדינות שונות מחייבים חשיבה משפטית אסטרטגית. ללא תכנון מקדים ומדויק, היורשים עלולים למצוא את עצמם בסבך בירוקרטי יקר, כפילויות מס, ומאבקים משפטיים ממושכים בין ערכאות במדינות שונות.
המורכבות של ירושה בין-לאומית: בעיית ברירת הדין
כאשר אדם נפטר והותיר אחריו נכסים ביותר ממדינה אחת, התהליך המשפטי אינו מתנהל באופן אוטומטי לפי הדין הישראלי. כל מדינה מפעילה כללי ברירת דין (Choice of Law) משלה כדי לקבוע:
איזה בית משפט או ערכאה מוסמכים לדון בעיזבון?
לפי חוקי איזה מדינה יחולקו הנכסים?
בישראל, סעיף 137 לחוק הירושה קובע כי על הירושה יחול דין מושבו (Domicile) של המוריש בעת מותו. אך מה קורה כאשר הנכס נמצא במדינה באירופה, שבה הדין המקומי קובע כי נדל"ן יחולק אך ורק לפי חוקי אותה המדינה? המפגש בין מערכות דינים שונות מייצר התנגשויות משפטיות מורכבות, הגבלות על חופש הציווי (כמו "ירושה שמורה" – חלק מהעיזבון המשוריין בחוק לילדים או לבן הזוג ללא קשר לרצון המוריש), וחשיפות מס בלתי מתוכננות.
כדי לעשות סדר במורכבות זו, נכנסה לתוקף באיחוד האירופי תקנה דרמטית הידועה כ-EU Succession Regulation No. 650/2012. תקנה זו חלה על ירושות והיא רלוונטית למדינות רבות באיחוד האירופי (למעט מדינות ספציפיות).
העקרונות המרכזיים של התקנה האירופית:
ברירת המחדל – מקום המגורים הרגיל (Habitual Residence):
לפי התקנה, ברירת המחדל היא שכל העיזבון (בכל מדינות האיחוד) ינוהל לפי הדין של המדינה שבה היה למוריש "מקום מגורים רגיל" בעת מותו, והסמכות לדון בעיזבון תהיה מסורה לבתי המשפט של אותה מדינה.
משמעות עבור ישראלים: ישראלי שגר בברלין, באתונה או בליסבון בעת מותו, הדין החל על נכסיו באירופה עלול להיות הדין המקומי של אותה מדינה, על כל המגבלות והמיסים הכרוכים בכך, אלא אם ביצע תכנון משפטי מפורש.
זכות הבחירה בדין האזרחות (Professio Juris):
זהו הסעיף הקריטי ביותר בתקנה האירופית עבור ישראלים. התקנה מאפשרת לאדם לקבוע במפורש בצוואתו כי הדין שיחול על ירושת כל נכסיו באיחוד האירופי הוא דין מדינת אזרחותו (למשל, הדין הישראלי).
משמעות עבור ישראלים: ישראלי המחזיק בנדל"ן באירופה או מתגורר באירופה יכול להכפיף בצוואתו את ירושת הנכסים באירופה לדין הישראלי, ובכך לעקוף חוקים מקומיים של "ירושה שמורה" שמחייבת חלוקה לבני משפחה מסוימים בניגוד לרצונו, בכך להבטיח שרצונו החופשי יכובד במלואו.
הטעויות השכיחות של ישראלים בעלי נכסים בחו"ל
הסתמכות על צוואה ישראלית סטנדרטית:
צוואה ישראלית רגילה, שלא נוסחה תוך התייחסות ספציפית לתקנת הירושה האירופית ולדיני המדינה שבה נמצא הנכס, עלולה להיפסל או להיתקל בקשיים אדירים בעת רישומה ברשויות הנדל"ן בחו"ל.
אי-התאמה בין צוואות במדינות שונות:
לעיתים אדם עושה צוואה בישראל ובמקביל עושה צוואה מקומית אצל נוטריון ביוון או בספרד. אם הצוואות אינן מתואמות מבחינה ניסוחית, הצוואה המאוחרת יותר עלולה לבטל במשתמע את הצוואה המוקדמת, או ליצור סתירות שישתקו את חלוקת העיזבון.
התעלמות מהיבטי מיסוי בינלאומי:
בישראל אין כיום מס עיזבון, אך במדינות רבות באירופה ובארה"ב קיים מס עיזבון/מס ירושה משמעותי ביותר (שיכול להגיע לעשרות אחוזים). צוואה שלא מתחשבת במבנה המס המקומי עלולה לחשוף את היורשים לתשלומי מס כבדים שניתן היה למנוע באמצעות תכנון נכון (כגון שימוש בנאמנויות, העברה מדורגת או מבני החזקה ייעודיים).
הצורך בצוואה חכמה ובתכנון בין-לאומי מקיף
כדי להבטיח שההון והנכסים שצברתם יעברו ליורשיכם בבטחה, במהירות וללא חיכוכים מיותרים, נדרשת צוואה חכמה בין-לאומית. תכנון כזה כולל:
החלת דין האזרחות (Professio Juris): הוספת סעיפים מדויקים בצוואה המחילים את הדין הישראלי על הנכסים באירופה בהתאם לתקנה 650/2012 במקרה הצורך.
סנכרון בין-מדינתי (Cross-Border Harmonization): תכנון ארכיטקטורה משפטית שבה הצוואה הישראלית והצוואות הזרות (אם נדרשות) עובדות בהרמוניה מלאה, מבלי לבטל זו את זו.
פתרונות משלימים: שילוב מנגנונים מתקדמים כגון נאמנויות פרטיות, הסכמים בין יורשים, ומענה מותאם למיסוי, נדל"ן ומסי ירושה ועיזבון במדינות היעד.
סיכום
ניהול עיזבון המשתרע על פני מספר מדינות אינו סוגיה שניתן להשאיר לפתרונות מדף. היכרות מעמיקה עם דיני הירושה הבינלאומיים, תקנות האיחוד האירופי והיבטי המס המקומיים היא הערובה היחידה לכך שמפעל חייכם בחו"ל יישאר מוגן ויעבור לדור הבא בדיוק לפי רצונכם.
רוצים להבין איך להגן על הנכסים שלכם? פנו אלינו לשיחת ייעוץ ראשונית או השאירו פרטים בטופס מטה.